
사례분석/최신동향
사례와 법적이슈에 대한 분석을 전해드립니다.
경윳값 폭등으로 美 운송업계 줄파산...국내 기업이 점검할 채권 및 국제계약 리스크
최근 미국 경유 가격이 1년 만에 70% 넘게 오르며 연료비를 감당하지 못한 운송업체의 파산이 잇따르고 있습니다.
미국 현지에서 8월 말 이후 한 달도 안 되는 사이 16곳이 파산 절차에 들어갔고, 그 여파는 미국 물가와 현지에 진출한 국내 기업의 거래처 파산 및 국제계약 리스크로까지 번지고 있습니다.
 핵심요약
※ 본 콘텐츠는 미국 연방파산법 제362조(자동중지) 및 제501조(채권 신고), 미국 백악관 행정명령 제14435호 등에 의거하여 작성되었습니다.
1. 호르무즈 해협부터 러시아 경유 수출 금지까지… 미국 경윳값이 쉽게 내려가지 않는 이유
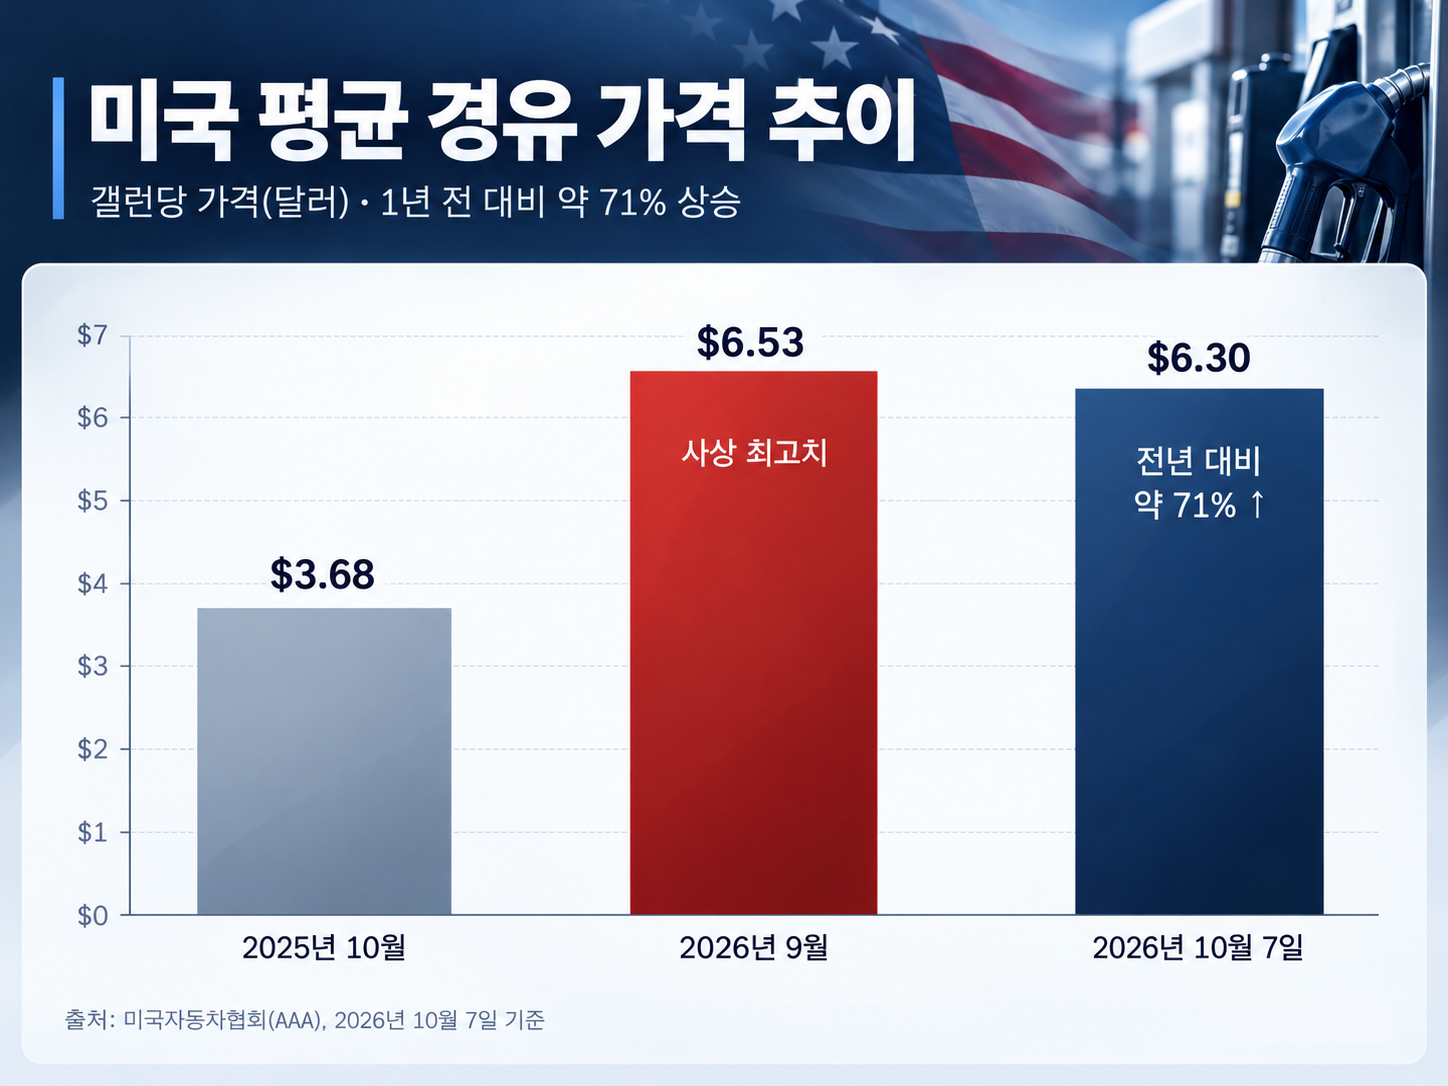
미국자동차협회(AAA)에 따르면 미국 평균 경유 가격은 2026년 10월 7일 기준 갤런당 6.30달러로, 1년 전 3.68달러보다 약 71% 올랐고 9월에는 갤런당 6.53달러까지 오르며 사상 최고치를 기록했습니다.
최근 경유 가격이 쉽게 내려가지 않는 데에는 여러 요인이 한꺼번에 겹쳐 있습니다.
먼저 중동의 핵심 원유 운송로인 호르무즈 해협에서 원유 수송에 차질이 빚어진 것이 첫 번째 이유입니다.
다행히 최근 호르무즈 해협에서의 운송은 조금씩 회복되고 있지만, 아직 그 효과가 경유 가격 하락으로 이어지지는 않았습니다.
주요 공급국들의 움직임도 부담을 키우고 있는 추세로 러시아는 경유 수출을 금지했고, 중국도 연료 수출을 중단했습니다.
계절적인 요인으로도 겨울에는 난방용 연료 수요가 늘어나기 때문에, 앞으로 경유 가격이 더 오를 수 있다는 압력이 더해지고 있습니다.
이러한 요인들이 한꺼번에 맞물리며, 결과적으로 공급은 줄고 수요는 늘어나는 상황이 발생한 것입니다.
트럼프 행정부와 G7의 대응책
급등하는 경윳값에 트럼프 행정부는 2026년 10월 5일 행정명령 제14435호 「경유 긴급 세금 감면(Emergency Tax Relief on Diesel Fuel)」에 서명했습니다.
이 행정명령의 주요 내용은 다음과 같습니다.
• 경유세 납부 유예 : 2026년 10월 5일부터 12월 31일까지 발생한 연방 경유세 납부를 가산세·이자 없이 유예
• 면세 경유 과태료 면제 : 같은 기간 농업용 등 면세 대상인 염색 경유를 도로 주행에 사용해도 과태료 부과하지 않음
• 세금 탕감 검토 : 입법 등을 통해 유예된 세금의 납부 의무 자체를 없애는 방안 모색
• 안전 단속 유지 : 연방자동차운송안전청(FMCSA)의 감사·검사 등 안전 단속은 그대로 유지
이에 더해, 미국을 포함한 주요 7개국(G7)도 경유 비축분을 추가로 방출하기로 했습니다.
미국을 포함하여 프랑스·이탈리아·독일·일본·영국·캐나다로 구성된 G7은 향후 4개월에 걸쳐 전략 비축분에서 경유와 원유 총 1억 배럴을 방출하기로 합의했습니다.
이 방출은 국제에너지기구(IEA)를 통해 즉시 시작되며 첫 20일 안에 상당량의 경유를 우선 방출하는 방식으로 진행될 예정입니다.
다만 이번 세금 감면은 납부를 미뤄주는 임시 조치일 뿐, 실제 탕감은 입법이 필요해 아직 확정되지 않았습니다.
따라서 경유 가격이 안정되기까지는 상당한 시간이 걸릴 것으로 보입니다.
2. 연료비 못 버틴 美 중소 운송업체, 파산보호와 청산의 갈림길에 서다
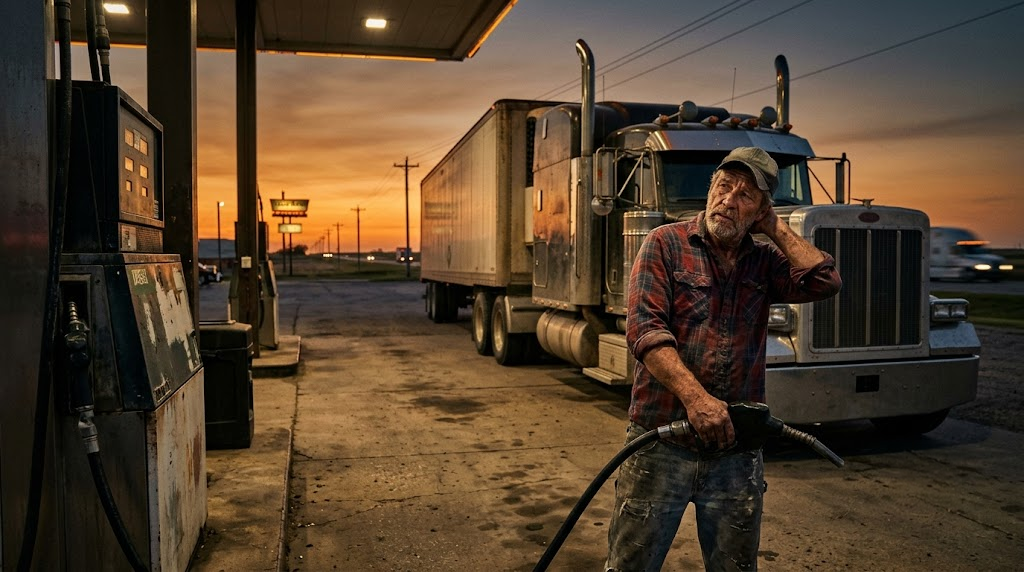
유류할증료를 받거나 연료 가격 변동에 대비할 수단을 갖춘 대형 업체와 달리, 미국의 소규모 운송업체와 개인 트럭 사업자는 연료비 상승의 부담을 고스란히 떠안고 있습니다.
최근 파산 절차에 들어간 16곳을 살펴보면 이 같은 흐름이 뚜렷하게 드러납니다.
대부분 트럭 수십 대 이하를 보유한 중소 업체였고, 트럭 1대에 운전사 1명뿐인 개인 사업자도 다수 포함됐습니다.
눈여겨볼 부분은 이들이 선택한 파산 절차입니다.
최근 파산 절차에 들어간 미국 운송업체 분석
최근 파산 절차에 들어간 16곳 가운데 8곳은 미국 연방파산법 챕터 11에 따른 ‘회생(재건)’를 신청해 영업을 이어가며 채무 재조정을 시도하고 있고, 7곳은 챕터 7에 따른 ‘청산’을 신청해 사업을 정리하고 남은 자산을 채권자에게 배분하는 절차에 들어갔습니다.
미국 연방파산법(11 U.S.C.) 중 일부
챕터 | 영어 원문 | 성격 | 핵심 내용 |
| 1 | General Provisions | 총칙 | 용어 정의, 신청 자격 등 기본 규정 |
| 3 | Case Administration | 사건 관리 | 파산관재인 선임, 사건 진행 절차 |
| 5 | Creditors, the Debtor, and the Estate | 채권자·채무자·재단 | 자동중지, 채권 신고, 부인권, 면책 등 공통 규정 |
| 7 | Liquidation | 청산 | 관재인이 자산을 매각해 채권자에게 배분, 기업은 사업 종료 |
| 9 | Adjustment of Debts of a Municipality | 지방자치단체 채무조정 | 시·카운티 등 지방정부의 채무 재조정 |
| 11 | Reorganization | 회생(재건) | 영업을 계속하며 회생계획에 따라 채무 재조정 |
11 (Subchapter V) | Small Business Debtor Reorganization | 소규모 기업 회생 | 챕터 11을 간소화해 비용과 기간을 줄인 절차 |
| 12 | Adjustment of Debts of a Family Farmer or Fisherman with Regular Annual Income | 가족 농어업인 채무조정 | 정기 소득을 바탕으로 한 채무 상환계획 |
| 13 | Adjustment of Debts of an Individual with Regular Income | 개인 채무조정 | 3~5년 상환계획으로 채무 정리, 재산 유지 |
| 15 | Ancillary and Other Cross-Border Cases | 국제도산 | 외국 파산 절차를 미국 법원이 승인·지원 |
즉, 재기를 모색한 곳과 사업을 접은 곳이 사실상 절반씩인 셈입니다.
이 차이는 이들과 거래하는 기업에게도 중요합니다.
챕터 11(회생) 업체는 영업은 이어가지만 기존 채무의 변제가 미뤄지거나 줄어들 수 있고, 챕터 7(청산) 업체는 남은 자산 범위 안에서만 채권을 돌려받을 수 있기 때문입니다.
또한 어느 쪽이든 미국 파산법상 신청과 동시에 '자동중지(Automatic Stay)'가 적용돼 채권 추심이 멈추는 만큼, 거래처가 어떤 절차를 밟는지에 따라 대응 전략도 달라져야 합니다.
3. 기업이 확인해야 할 리스크와 대응 전략
이번 경윳값 급등은 이미 벌어진 일을 수습하는 문제가 아니라, 앞으로 닥칠 충격을 미리 막을 수 있느냐의 문제입니다.
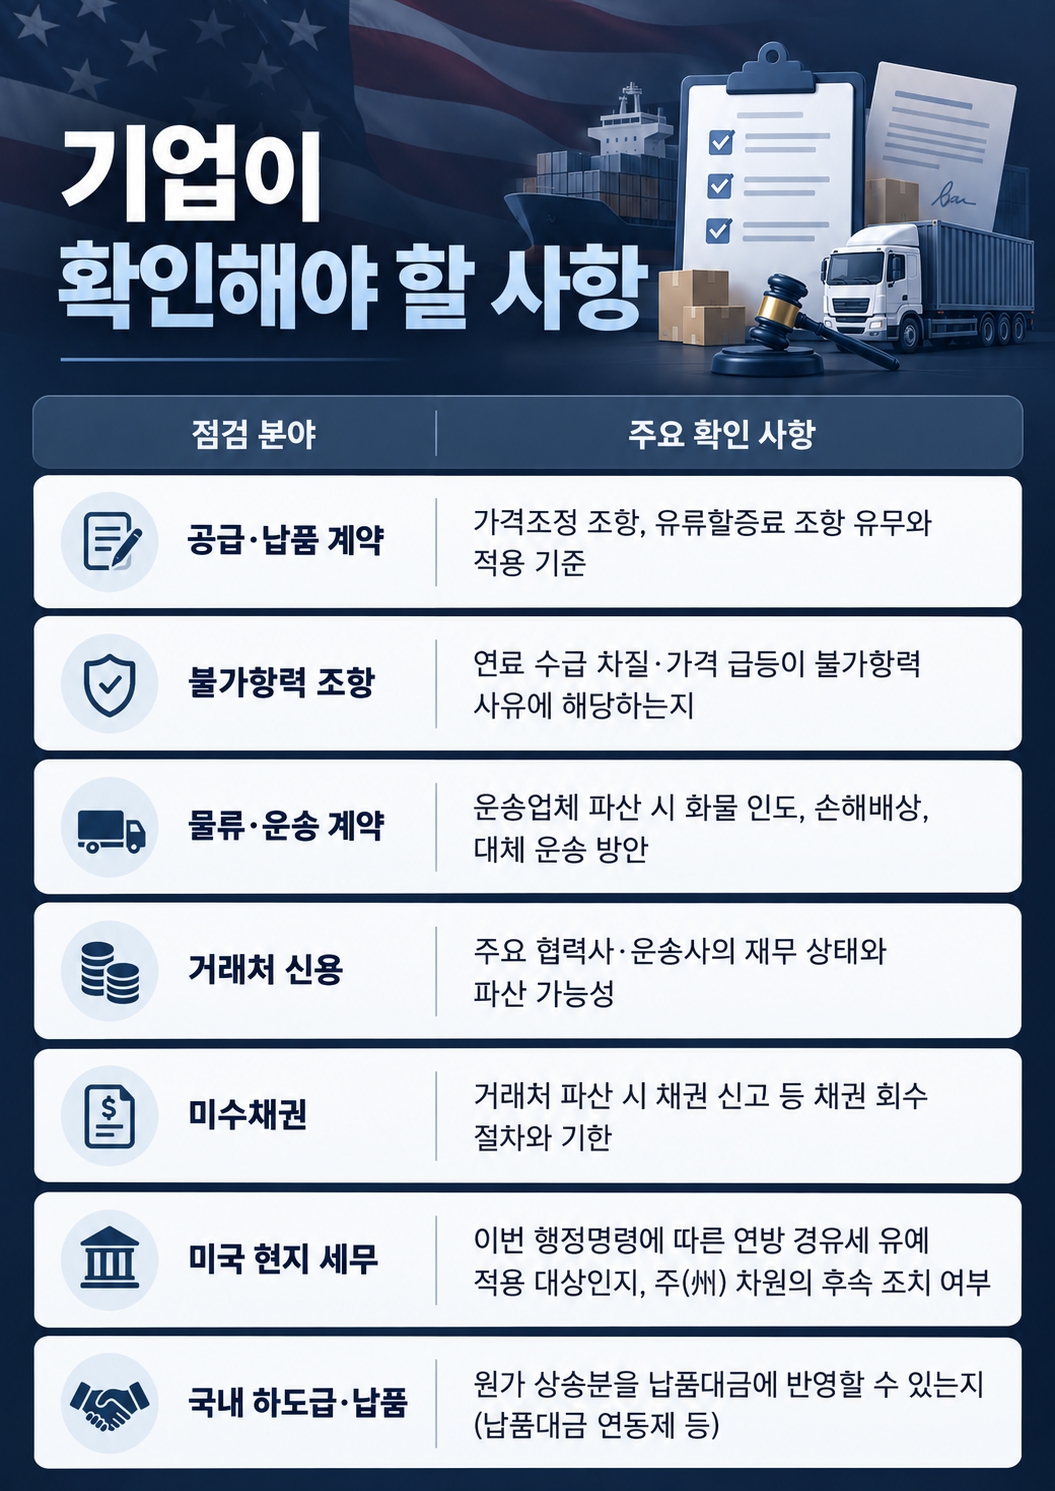
충격을 방어하기 위해, 국내 기업이 먼저 확인할 리스크는 크게 세 가지라고 할 수 있습니다.
단계별 대응과 주요 점검 사항
5단계 정리
- STEP 01
계약 검토
비용 상승분의 부담 주체와 가격 조정 조항 확인
- STEP 02
재협상 추진
운송비·공급가격·납기 등 계약 조건 조정 협의
- STEP 03
거래처 재무 점검
주요 거래처의 자금 사정과 대금 지급 지연 여부 확인
- STEP 04
대체 방안 확보
대체 운송업체·공급처와 우회 운송 경로 마련
- STEP 05
채권 회수 대비
미수금 현황과 채권 회수 절차·기한 확인
국내 기업이 먼저 확인해야 할 리스크 3가지
첫째는 국제계약 리스크입니다.
가격조정·유류할증·불가항력 조항이 없거나 불분명하면 오른 비용을 고스란히 떠안게 됩니다.
따라서 진행 중인 계약서를 다시 점검해 해당 조항을 확인하고, 필요하다면 거래처와 협의해 단가 조정 근거를 국제계약서에 명확히 넣어 두어야 합니다.
둘째는 거래처 리스크입니다.
협력사나 운송사가 파산하면 납기 차질과 미수채권 문제가 한꺼번에 생깁니다.
그러니 주요 거래처의 재무 상태를 수시로 살피고, 대체 거래처 확보와 함께 담보 설정이나 보증보험 등으로 채권 회수 수단을 미리 마련해 두는 것이 좋습니다.
셋째는 세무·규제 리스크입니다.
이번 경윳값 급등으로 인해 새로 시행된 미국의 세금 유예 적용 여부나 국내 납품대금 연동제 같은 제도를 놓치면 줄일 수 있는 부담을 줄이지 못합니다.
미국 현지 법인·사업장이 있다면 세금 유예 대상인지 확인하고, 국내 거래에서는 납품대금 연동 약정이 제대로 체결되어 있는지 점검해 제도적 혜택을 빠짐없이 챙겨야 합니다.
4. 거래처 파산부터 채권 회수까지, 법무법인 대륜의 원스톱 대응
미국 거래처가 파산 절차에 들어가면 그 영향은 미수금 손실에 국한되지 않고, 계약·담보·현지 법인 운영에까지 연쇄적으로 미칩니다.
납품 계약과 화물, 담보, 현지 법인의 운영까지 한꺼번에 영향을 받고 한국과 다른 미국 연방파산법의 절차와 기한까지 고려해야 하기 때문입니다.
이에, 대한민국 9위 로펌 법무법인 대륜(2025년 국세청 부가가치세 신고 기준)은 기업일반그룹과 회생파산그룹이 TF로 협력해 미국 거래처의 파산 리스크를 분석하고, 채권 회수부터 국제계약 재정비까지 대응 방향을 함께 설계합니다.
법무법인 대륜의 전략
• 채권 신고·회수 대응 : 미국 파산법원 채권 신고 기한 관리, 담보·화물 확보, 회생계획안 검토 등 채권자 권리 보호
• 자동중지·부인권 대응 : 파산 신청 이후 추심 중단에 따른 대응과, 신청 전 받은 대금의 반환 요구에 대한 방어 전략 수립
• 계약 리스크 재정비 : 공급·납품·운송 계약의 가격조정, 불가항력, 해지 조항을 점검해 추가 파산에 대비한 계약 구조 설계
• 미국 현지 법인 조력 : 현지 법인이 거래처 파산이나 자금 경색에 놓였을 때 채무 조정과 사업 구조 재편까지 지원
“미국에서 발생한 법적 문제기는 한데, 한국어로 상담받을 방법은 없을까요?”
대륜은 서울은 물론 미국 뉴욕과 워싱턴 D.C.에 거점을 두고 있으며, 세계 주요 도시들을 중심으로 네트워크를 넓혀 가고 있습니다.
이 과정에서 현지 시장과 제도에 대한 이해가 깊은 미국 뉴욕주 등의 변호사 자격을 소지한 외국변호사와 국내 기업변호사가 함께 사안을 검토하기 때문에 낯선 미국 파산 절차도 한국어로 충분히 설명을 듣고 결정할 수 있도록 지원하고 있습니다.
미국 거래처의 파산으로 채권 회수가 걱정되거나 현지 법인의 대응 방향이 고민이라면, 법무법인 대륜의 🔗기업전문변호사와 대응 방향을 확인해 보시기 바랍니다.
- 미국 연방파산법 제362조(자동중지) 및 제501조(채권 신고)
- 미국 백악관 행정명령 제14435호
관련 정보
해당 사례분석/최신동향과 관련된 법률정보를 확인해보세요.
해외법인설립, 델라웨어주 중심으로 살펴본 미국 법인 설립 단계별 전략
미국법인세무신고 | 한국기업이 알아야 할 Form 5472 신고 의무
미국현지법인설립 | 뉴욕·델라웨어·캘리포니아 주별 법인격 부인 기준
대륜의 주요 강점

로펌 대륜만의 AI·IT 기술 활용 소송 전략

240명 이상의 주요 구성원

월간 1,200+건의 사건수행경험건수
* 2025년 월평균 기준
대한변협 광고 규정 제4조 제1호 준수
살펴보기
변호사
법률 상담 예약
모든 상담은 전문변호사가 검토를 마친 뒤
전문적으로 진행하기에 예약제로 실시됩니다.
전화상담
1660-1037
365일 24시간 상담접수가능


온라인 상담
의뢰인을 위한
법률서비스를 제공합니다.
채팅상담
채팅으로 간편하게 상담받아보세요.



이전글
홈플러스 공익채권 소송, 회생계획의 변수? 채권·변제 전략을 점검해야 하는 이유
다음글
회생채권 | 회생 후에도 압류가 가능한 이유? 퇴직금은 회생채권이 아니라고 판단한 대법원 판례 분석
목록보기